El sistema financiero
de Paraguay se encuentra en el centro de la atención regional tras desatarse
una severa crisis institucional y bancaria a raíz de la intervención oficial de
Ueno Bank, una de las entidades digitales y de mayor masividad en el territorio
nacional. La medida, ejecutada por el Banco Central del Paraguay (BCP) tras
constatar un deterioro crítico en los índices de solvencia de la institución,
paralizó de manera inmediata las operaciones de millones de clientes. Los
usuarios se vieron imposibilitados de operar con sus cuentas, realizar
transferencias electrónicas o utilizar tarjetas de débito y crédito,
desencadenando una ola de incertidumbre económica en pleno cierre de ciclo
mensual.
La entidad intervenida
administraba hasta septiembre pasado un volumen de depósitos estimado en 2.836
millones de dólares, reflejando además una reducción previa de aproximadamente
95 millones en los fondos de sus ahorristas. El impacto de esta situación
trascendió el ámbito estrictamente financiero para escalar rápidamente al
terreno político. La crisis puso bajo escrutinio público los antiguos vínculos
empresariales del presidente de la República, Santiago Peña, quien mantuvo
participación accionaria en la estructura de holding asociada hasta marzo de
2025. Aunque el mandatario negó categóricamente mantener lazos actuales con la
entidad y solicitó la dimisión del titular del Banco Central, Carlos Carvallo,
el escenario político acumuló una fuerte presión institucional.
En respuesta a la
emergencia, la reacción de los poderes públicos no se hizo esperar. El Poder
Legislativo, a través de la Cámara de Senadores, aprobó de urgencia un proyecto
de ley enfocado en ampliar la cobertura del Fondo de Garantía de Depósitos
(FGD) para respaldar hasta 40 salarios mínimos a los ahorristas afectados en
Ueno Bank. Paralelamente, gremios de la producción, centrales sindicales y
representantes de micro, pequeñas y medianas empresas manifestaron su profunda
inquietud por los recursos públicos y previsionales comprometidos, señalando
que fondos del Instituto de Previsión Social (IPS) y capitales operativos de
miles de emprendedores se encuentran temporalmente atrapados en el proceso de
resolución.
Para garantizar la
estabilidad macroeconómica general y prevenir un efecto contagio, la Asociación
de Bancos del Paraguay (Asoban) y las autoridades monetarias salieron al cruce
para aclarar que se trata de un inconveniente de carácter singular y puntual
que no compromete la liquidez ni la solidez del resto del sistema bancario
nacional. No obstante, los procedimientos de exclusión de activos y pasivos
encomendados por el BCP establecen un plazo inicial de hasta 15 días para
presentar un balance riguroso, mientras la justicia penal avanza de manera
paralela con órdenes de captura y detenciones de directivos vinculados a las
irregularidades investigadas.
Aspectos Clave de
la Intervención Financiera:
Para comprender con
absoluta precisión los ejes fundamentales que rodean esta crisis en el mercado
paraguayo, se deben considerar los siguientes puntos:
• Magnitud de la Entidad: Ueno Bank operaba con aproximadamente tres
millones de clientes y manejaba depósitos superiores a los 2.836 millones
de dólares.
• Garantía Ampliada: El Senado aprobó elevar la protección del Fondo
de Garantía de Depósitos (FGD) hasta un tope de 40 salarios mínimos para
los afectados.
• Impacto Sectorial: Sectores de mipymes, jubilados y fondos
previsionales del IPS enfrentan bloqueos temporales en sus flujos
monetarios y de capital operativo.
• Acciones de Contención: La Asoban ratificó que el sistema financiero
tradicional mantiene solidez y descartó un riesgo de contagio sistémico.
Adicionalmente, para
ilustrar de forma esquemática las medidas adoptadas y los sectores involucrados
en la resolución, la siguiente tabla resume los parámetros clave de la
coyuntura:
|
Instancia
o Sector |
Situación Actual ante la Crisis |
Medida
o Respuesta Oficial |
|
Ahorristas y Clientes |
Bloqueo temporal de
cuentas y medios digitales |
Evaluación de
cobertura mediante el FGD ampliado |
|
Organismos Regulatorios |
Intervención formal y
balance de activos |
Plazo de 15 días para
el proceso de exclusión |
|
Sectores Sindicales y Mipymes |
Alerta por fondos
públicos e IPS retenidos |
Solicitud de
protección prioritaria de haberes |
Para sintetizar las
principales incógnitas que persisten en torno a la evolución de este escenario,
se presenta el siguiente desglose:
Lo que sabemos: Ueno Bank fue intervenido por el BCP debido a
problemas graves de solvencia, bloqueando los servicios y generando la
dimisión de altos funcionarios reguladores.
Lo que falta por saber: El porcentaje exacto de recuperación monetaria a
que podrán acceder los depositantes cuyos fondos superen el límite
tradicional de la garantía estatal.
Preguntas
Frecuentes (FAQs) sobre la Crisis de Ueno Bank:
¿Por qué fue intervenido Ueno Bank por el Banco
Central del Paraguay?La
medida se adoptó tras detectarse una pérdida crítica en los índices de
solvencia de la entidad financiera, poniendo en riesgo los fondos de los
depositantes.
¿Qué pasará con el dinero de los ahorristas
afectados?Las
autoridades implementaron una ampliación de la cobertura del Fondo de
Garantía de Depósitos (FGD) hasta 40 salarios mínimos y evalúan mecanismos
legales para maximizar la devolución.
¿Corre riesgo el resto del sistema bancario en
Paraguay?Los
organismos de control y las asociaciones bancarias aseguraron que se trata
de un caso aislado y que las demás instituciones operan con absoluta
normalidad y solidez.
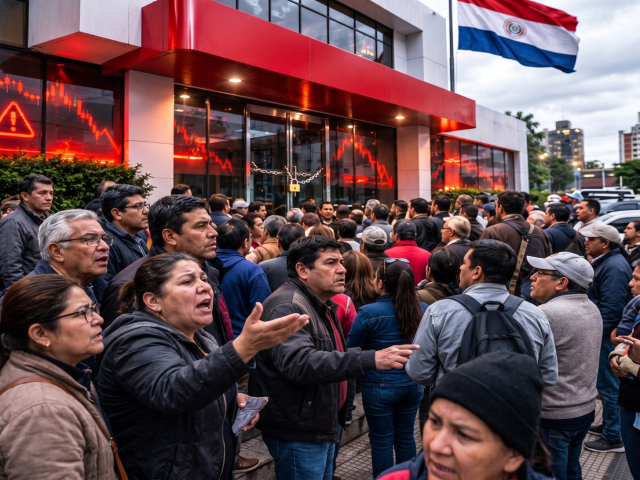
Paraguay atraviesa una fuerte tensión financiera tras la intervención de Ueno Bank. El bloqueo de operaciones genera preocupación en millones de ahorristas.
Opinión:
La
sorpresiva intervención de una entidad de la magnitud de Ueno Bank representa
una de las pruebas más duras y complejas para la institucionalidad económica de
Paraguay en los últimos años. A mi criterio, cuando una crisis de esta naturaleza
golpea de forma directa a millones de usuarios digitales y salpica el ámbito
político, queda en evidencia que la supervisión financiera no solo debe ser
técnicamente rigurosa, sino absolutamente transparente para evitar erosionar la
confianza pública.
Mi interés es destacar que la solidez de un país no se mide únicamente por sus indicadores macroeconómicos favorables, sino por la rapidez, eficacia y absoluta imparcialidad con la que el Estado responde para proteger el sacrificio y los ahorros de la ciudadanía trabajadora.
Observo con cautela cómo estos
episodios generan un temor justificado al efecto contagio, aunque las cifras
oficiales descarten un colapso sistémico generalizado.
Prefiero enfatizar que la prioridad absoluta de los hacedores de políticas públicas debe ser blindar los recursos de los sectores más vulnerables, garantizando que los costos de la irresponsabilidad corporativa o fallas de control no recaigan sobre los hombros de los ahorristas de a pie.
A modo de cierre, esta crisis debe servir como un llamado de atención urgente para fortalecer los mecanismos de control preventivo y asegurar que la inclusión financiera digital vaya siempre acompañada de salvaguardas institucionales infalibles.